Blog · Sigorta
Hasar dosyası ön inceleme ajanı: eksik belge ve limit kontrolü
· 6 dakikalık okuma
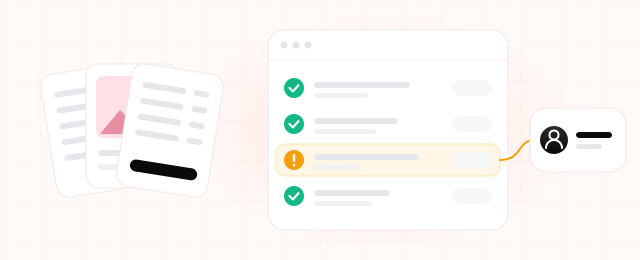
Salı sabahı bir konut sigortası dosyası açılıyor. Üst kattaki daireden gelen su mutfak tavanını ve parkeyi bozmuş. Sigortalı hasar formunu doldurmuş, fotoğrafları göndermiş, ustanın faturasını da eklemiş. Eksper raporu iki gün sonra geliyor. Sonra dosya, birinin oturup her şeyi poliçeyle karşılaştırmasını bekliyor. Üç hafta sonra bir eksik fark ediliyor: su kaçağının nereden geldiğini gösteren tespit tutanağı dosyada yok. Sigortalı yeniden aranıyor, ödeme bir tur daha gecikiyor. Hasar dosyası ön inceleme ajanı, bu ilk kontrolü dosyanın açıldığı gün yapmak için kuruluyor.
Ajan bir hasar dosyasında neye bakar?
Ajan dosyaya gelen belgeleri okur ve içlerindeki bilgileri ayıklar: poliçe numarası, olay tarihi, hasar türü, talep edilen tutar, fatura kalemleri, eksperin tespitleri. Ardından bunları poliçenin kendisiyle karşılaştırır.
- Poliçe o tarihte geçerli mi? Olay tarihi poliçe süresinin içinde mi, poliçe yürürlükte mi?
- Teminat var mı? Bildirilen hasar türü poliçedeki teminatlar arasında mı?
- Tutar limitin içinde mi? Talep, ilgili teminatın limitini ya da özel şartlardaki sınırı aşıyor mu? Muafiyet varsa dosyada görünüyor mu?
- Belgeler tam mı? O branş için sizin belirlediğiniz belge listesinden eksik olan var mı?
- Belgeler birbirini tutuyor mu? Formdaki tarih eksper raporundakiyle, faturadaki adres poliçedeki riziko adresiyle aynı mı?
Bulduğu her noktayı kaynağıyla birlikte not eder ve dosyayı eksperin ya da hasar sorumlusunun önüne koyar. Ödeme kararı vermez, sigortalıya ret bildirmez, dosyayı kapatmaz.
Bir dosya üzerinden: su baskını, 48.500 TL talep
Girişteki dosyayı ajanın nasıl ele aldığına adım adım bakalım. Rakamlar örnektir.
- Belgeleri okur: hasar formu, fotoğraflarla birlikte gönderilen açıklama, ustanın 48.500 TL'lik faturası ve eksper raporu.
- Poliçeyi açar: konut poliçesi aktif. Olay tarihi 14 Mart 2026, poliçe süresi 1 Ocak–31 Aralık 2026. Sorun yok.
- Teminata bakar: su baskını teminatı poliçede var. Sorun yok.
- Limiti kontrol eder: poliçenin 3. özel şartında bu teminatın limiti 40.000 TL. Talep 8.500 TL fazla. İşaret: limit aşımı, kaynak özel şart 3.
- Belge listesine bakar: bu branş için listenizde yer alan su kaçağı tespit tutanağı dosyada yok. İşaret: eksik belge.
- Dosyayı devreder: eksperin ekranına iki işaretli kısa bir özet düşer. Sigortalıdan eksik belgeyi isteyen mesajın taslağı da hazırdır; gönderip göndermemeye ekibiniz karar verir.
Ajan "40.000 TL ödensin" demiyor, yalnızca limit aşımını gösteriyor. Faturadaki kalemlerden hangilerinin bu hasarla ilgili olduğu, muafiyetin nasıl uygulanacağı ve sonuçta ne ödeneceği eksperin işi. Eksperin kazandığı şey, bu iki noktayı dosyayı baştan sona okumadan, ilk dakikada görmek.
Hangi kararlar insanda kalmalı?
- Teminat ve ödeme kararı. Hasarın kapsamda olup olmadığına ve ne kadar ödeneceğine eksper ve hasar sorumlusu karar verir. Ajanın çıktısı bir karar önerisi değil, doldurulmuş bir kontrol listesidir.
- Suiistimal şüphesi. Ajan tutmayan tarihleri ya da birbiriyle çelişen belgeleri işaretleyebilir. Bir dosyayı şüpheli saymak ve bunun gereğini yapmak ise deneyimli bir insanın işi. Çoğu tutarsızlığın arkasında basit bir yazım hatası çıkabileceğini de unutmayın.
- Ret ve kısmi ödeme konuşmaları. Talebinin bir kısmı karşılanmayacak sigortalıyla konuşmayı ajana bırakmayın. Müşteriyi tutup tutamayacağınız çoğu zaman bu konuşmada belli olur.
Hasar süreci otomasyonu kimin işine yarar?
Ajan en çok, aynı tip dosyanın sık geldiği ve her dosyada aynı kontrollerin manuel yapıldığı yerlerde işe yarar:
- Kasko ve konut gibi branşlarda her ay düzenli olarak onlarca dosya açan acenteler ve brokerlar
- Belgeleri e-posta, WhatsApp ve portal üzerinden dağınık şekilde toplayan hasar ekipleri
- Eksik belge yüzünden dosyaların sigortalıya birkaç kez geri döndüğü ekipler
Ayda birkaç dosyası olan bir acente için ajanı kurmak, kontrolü manuel yapmaktan daha fazla emek ister. Her dosyası birbirinden farklı, büyük ticari ya da mühendislik riskleriyle çalışan ekiplerde de fayda sınırlı kalır; orada asıl iş zaten uzman değerlendirmesidir.
Belgeler çoğunlukla WhatsApp'tan geliyorsa, sigortalıdan belge isteme ve durum bildirme kısmını bir müşteri hizmetleri ajanı üstlenebilir. Eksper raporları ve faturalar e-postayla geliyorsa, bunları ayırıp doğru dosyaya bağlamak bir e-posta ajanının işidir.
Kendi rakamlarınızla hesaplayın
Ayda kazanılan saat = aylık dosya sayısı × dosya başına belge kontrolü (dakika) × ajanın üstlendiği oran ÷ 60
Örnek rakamlar: ayda 250 dosya, dosya başına 20 dakika belge kontrolü ve ajanın bu kontrolün yüzde 60'ını üstlendiği varsayımı. 250 × 20 × 0,6 ÷ 60 = ayda 50 saat.
Oranı yüzde 100 almıyoruz, çünkü ajanın işaretlediği her noktaya yine bir insan bakacak. Bu hesaba, eksik belgenin ilk gün fark edilmesiyle kısalan bekleme süresi dahil değil. Onu kendi dosyalarınızda, açılıştan ödemeye kadar geçen gün sayısına bakarak ölçebilirsiniz.
Kurmadan önce kontrol listesi
- Belge listesini yazıya dökün. Her branş için hangi belgelerin istendiği ekibinizin hafızasında değil, yazılı bir listede olmalı. Ajan bu listeyle çalışır.
- Poliçe verisine erişim sağlayın. Ajanın teminat, limit ve tarihleri okuyabilmesi için poliçe sisteminize ya da poliçe PDF'lerine bağlanması gerekir. Özel şartlar serbest metinse, ajanın bunları doğru okuyup okumadığını baştan test edin.
- KVKK'yı baştan planlayın. Hasar dosyaları kişisel veriyle dolu. Sağlık ya da ferdi kaza gibi bazı branşlarda sağlık verisi de bulunur; bu özel nitelikli kişisel veridir ve daha sıkı koruma ister. Verinin nerede işlendiği, nerede saklandığı ve kimin erişebildiği belli olmalı, aydınlatma metniniz bunu kapsamalı. Emin olmadığınız noktaları hukuk danışmanınıza sorun.
- Her işaretin gerekçesi kayda geçsin. Ajan bir dosyayı neden işaretlediğini, hangi belgeye ve poliçenin hangi maddesine dayandığını yazmalı. Bu kayıt eksperin işini kolaylaştırır. Bir dosya aylar sonra sorgulandığında neye bakıldığını da gösterir.
- Yetkiyi sınırlayın. Ajanın okuyabileceği ve yazabileceği alanları ayırın. Dosya durumunu değiştirme ve ödeme ekranlarına erişim ajanda olmamalı.
Tek branşla başlayın
İlk sürüm için en çok dosya açtığınız branşı seçin; birçok acentede bu kasko ya da konut olur. İlk haftalarda ajanın işaretlerini eksperin kendi kontrolüyle yan yana koyun. Ajan neyi yakaladı, neyi kaçırdı, neyi boşuna işaretledi? Belge listesi ve kurallar bu karşılaştırmayla netleşir. Sonuçlar oturduğunda ikinci branşa geçersiniz.
Ajanın bir dosyada yaptığı poliçe kontrolünün örnek tablosunu çözümlerimiz arasında görebilirsiniz.
Hasar dosyalarınızın ön incelemesini birlikte kuralım
Kısa bir keşif görüşmesinde hangi branşla başlamanın mantıklı olduğuna ve dosyalarınızda hangi kontrollerin ajana devredilebileceğine birlikte bakalım.