Blog · Versicherung
KI in der Schadenbearbeitung: Schadenakten automatisch vorprüfen
· 6 Min. Lesezeit
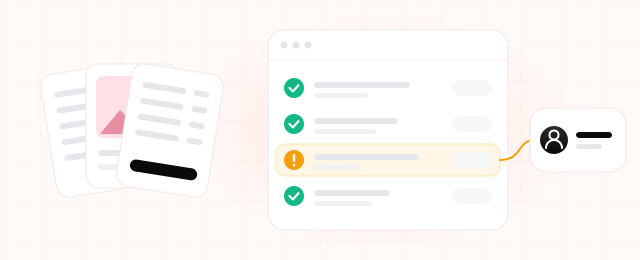
Dienstagmorgen, eine neue Schadenmeldung aus der Wohngebäudeversicherung: Aus der Wohnung darüber ist Wasser durch die Küchendecke gelaufen, das Parkett ist aufgequollen. Der Kunde hat das Formular ausgefüllt, Fotos mit einer kurzen Beschreibung geschickt und die Rechnung des Handwerkers angehängt. Zwei Tage später kommt das Gutachten des Sachverständigen. Danach wartet die Akte, bis jemand Zeit hat, alles mit der Police abzugleichen. Nach drei Wochen fällt auf, dass der Leckortungsbericht fehlt. Der Kunde wird noch einmal angerufen, die Zahlung verschiebt sich. Genau an dieser Stelle setzt KI in der Schadenbearbeitung an: Die erste Prüfung der Akte passiert am Tag der Meldung.
Was prüft ein Agent für die Schadenvorprüfung?
Der Agent liest alle Unterlagen in der Akte und zieht die relevanten Angaben heraus: Policennummer, Schadentag, Schadenart, geforderter Betrag, Rechnungspositionen, Feststellungen des Gutachters. Diese Angaben vergleicht er dann mit der Police.
- Bestand am Schadentag Versicherungsschutz? Der Schadentag muss in der Vertragslaufzeit liegen.
- Ist die Gefahr versichert? Die gemeldete Schadenart muss zu einer Deckung in der Police passen.
- Liegt der Betrag im Limit? Er prüft Versicherungssumme, Entschädigungsgrenzen aus den Besonderen Bedingungen und einen etwaigen Selbstbehalt.
- Fehlt etwas? Er gleicht die Akte mit der Unterlagenliste ab, die Sie für die jeweilige Sparte festgelegt haben.
- Passen die Unterlagen zusammen? Das Datum im Formular sollte zum Gutachten passen, die Adresse auf der Rechnung zum versicherten Objekt.
Jeden Befund hält er mit Quelle fest und legt die Akte dem Schadenregulierer oder Sachbearbeiter vor. Er gibt keine Zahlungen frei, verschickt keine Ablehnungen und schließt keine Akten.
Eine Akte von Anfang bis Ende
So läuft der Leitungswasserschaden vom Anfang durch den Agenten. Alle Zahlen sind Beispielwerte.
- Unterlagen lesen: Schadenformular, Beschreibung zu den Fotos, Handwerkerrechnung über 48.500 €, Gutachten.
- Police öffnen: Wohngebäudepolice aktiv. Schadentag 14. März 2026, Laufzeit 1. Januar bis 31. Dezember 2026. In Ordnung.
- Deckung prüfen: Leitungswasser ist versichert. In Ordnung.
- Limit prüfen: Klausel 3 der Besonderen Bedingungen begrenzt diese Deckung auf 40.000 €. Die Forderung liegt 8.500 € darüber. Hinweis: Limit überschritten, Quelle Klausel 3.
- Unterlagenliste prüfen: Ihre Liste für diese Sparte verlangt einen Leckortungsbericht. Er liegt nicht vor. Hinweis: Unterlage fehlt.
- Übergeben: Der Regulierer sieht eine kurze Zusammenfassung mit zwei Hinweisen und einen Entwurf, der den Kunden um den fehlenden Bericht bittet. Ob er rausgeht, entscheidet Ihr Team.
Der Agent schreibt nicht „40.000 € auszahlen“. Welche Rechnungspositionen zu diesem Schaden gehören, wie der Selbstbehalt greift und welcher Betrag am Ende gezahlt wird, bleibt Sache des Regulierers. Der hat die beiden offenen Punkte aber in der ersten Minute vor sich, statt sie beim Lesen der ganzen Akte selbst zu finden.
Was bei Menschen bleiben muss
- Deckungs- und Zahlungsentscheidung. Ob der Schaden gedeckt ist und wie viel gezahlt wird, entscheiden Regulierer und Sachbearbeiter. Der Agent liefert eine ausgefüllte Prüfliste, keine Empfehlung.
- Betrugsverdacht. Der Agent kann widersprüchliche Daten oder Unterlagen markieren. Eine Akte als verdächtig einzustufen und daraus Konsequenzen zu ziehen, gehört in erfahrene Hände. Viele Widersprüche entpuppen sich als Tippfehler.
- Gespräche über Ablehnungen. Wenn ein Kunde erfährt, dass sein Schaden nicht oder nur teilweise bezahlt wird, entscheidet sich oft, ob er bleibt. Dieses Gespräch führt ein Mensch.
Für wen lohnt sich KI-Schadenbearbeitung?
Am meisten bringt der Agent dort, wo ähnliche Akten regelmäßig eingehen und bei jeder dieselben Prüfungen von Hand laufen, zum Beispiel bei:
- Agenturen und Maklern, die jeden Monat Dutzende Kfz- oder Gebäudeschäden aufnehmen
- Schadenabteilungen, die Unterlagen parallel per E-Mail, WhatsApp und Kundenportal einsammeln
- Teams, bei denen Akten wegen fehlender Unterlagen mehrmals zum Kunden zurückgehen
Wer nur wenige Schäden im Monat bearbeitet, prüft schneller selbst, als einen Agenten einzurichten. Auch bei großen Gewerbe- oder Technikrisiken, bei denen jede Akte anders aussieht, bringt er wenig. Dort ist die Einschätzung des Experten die eigentliche Arbeit.
Kommen die meisten Unterlagen per E-Mail, kann ein E-Mail-Agent sie sortieren und der richtigen Akte zuordnen. Das Nachfassen beim Kunden per WhatsApp übernimmt ein Kundenservice-Agent.
Rechnen Sie mit Ihren eigenen Zahlen
Gesparte Stunden pro Monat = Schäden pro Monat × Minuten Unterlagenprüfung pro Schaden × Anteil, den der Agent übernimmt ÷ 60
Beispielwerte: 250 Schäden im Monat, 20 Minuten Unterlagenprüfung pro Schaden, angenommen 60 % davon übernimmt der Agent. 250 × 20 × 0,6 ÷ 60 = 50 Stunden im Monat.
Der Anteil liegt nie bei 100 %, weil jeder Hinweis noch von einem Menschen geprüft wird. Nicht eingerechnet ist die Wartezeit, die wegfällt, wenn eine fehlende Unterlage am ersten Tag auffällt statt in der dritten Woche. Die messen Sie an Ihren eigenen Akten, über die Tage zwischen Schadenmeldung und Zahlung.
Checkliste vor dem Start
- Unterlagenliste schriftlich festhalten. Welche Unterlagen pro Sparte nötig sind, gehört in eine Liste und nicht ins Gedächtnis einzelner Mitarbeiter. Mit dieser Liste arbeitet der Agent.
- Zugriff auf Policendaten klären. Für Deckungen, Limits und Laufzeiten braucht der Agent Ihr Bestandssystem oder zumindest die Policen als PDF. Stehen Besondere Bedingungen als Freitext darin, testen Sie früh, ob er sie richtig liest.
- Datenschutz von Anfang an mitdenken. Schadenakten enthalten viele personenbezogene Daten, in Kranken- oder Unfallsparten auch Gesundheitsdaten. Die DSGVO zählt sie zu den besonderen Kategorien mit strengeren Anforderungen. Legen Sie fest, wo Daten verarbeitet und gespeichert werden und wer sie sehen darf, und klären Sie offene Fragen mit Ihrem Datenschutzbeauftragten.
- Jeden Hinweis begründen lassen. Der Agent sollte festhalten, warum er etwas markiert hat, mit Verweis auf Unterlage und Policenklausel. Das hilft dem Regulierer heute und beantwortet Rückfragen, falls die Akte Monate später geprüft wird.
- Rechte begrenzen. Trennen Sie, was der Agent lesen und was er schreiben darf. Statusänderungen an der Akte und Zahlungsmasken bleiben für ihn gesperrt.
Mit einer Sparte anfangen
Nehmen Sie die Sparte mit den meisten Schäden, bei vielen Vermittlern ist das Kfz oder Gebäude. Legen Sie in den ersten Wochen die Hinweise des Agenten neben die Prüfung des Regulierers. Was hat er gefunden, was übersehen, was grundlos markiert? Aus diesem Vergleich werden Unterlagenliste und Regeln genauer. Läuft die erste Sparte stabil, kommt die zweite dazu.
Ein Beispiel für den Abgleich von Schaden und Police finden Sie bei unseren Lösungen.
Schadenvorprüfung gemeinsam aufsetzen
In einem kurzen Erstgespräch schauen wir, mit welcher Sparte Sie beginnen und welche Prüfungen in Ihren Akten der Agent übernehmen kann.